Penzijní připojištění, ačkoliv se v minulosti těšilo velké oblibě, dnes vykazuje několik nevýhod, které byste měli mít na paměti. Staré penzijní připojištění a transformované fondy často nabízejí nižší zhodnocení, než jaké byste očekávali od modernějších forem spoření, jako je doplňkové penzijní spoření. V roce 2024 je důležité zvážit rizika a limity těchto produktů, abyste se vyhnuli nepříjemným překvapením při plánování vaší budoucnosti.
Hlavní nevýhody penzijního připojištění v roce 2024
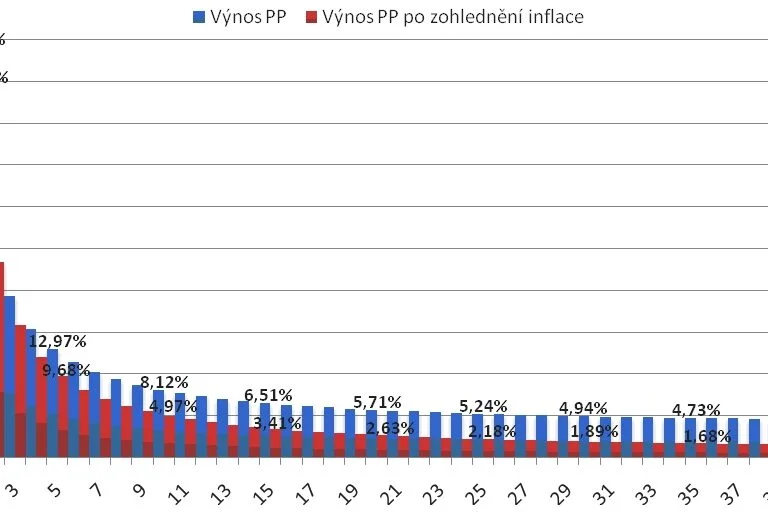
Penzijní připojištění již není tak výhodné jako dříve, a to z několika důvodů. Mezi hlavní nevýhody patří nízké zhodnocení, které se v posledních letech pohybuje kolem 1-2 % ročně, což je značně pod úrovní inflace, která se v roce 2024 odhaduje na 3-4 %. Další nevýhodou je omezená flexibilita – investované prostředky jsou vázány na dlouhou dobu, což ztěžuje jejich převod do jiného produktu, například do doplňkového penzijního spoření. Kromě toho, staré penzijní připojištění často nabízí nevýhodné podmínky, které mohou omezovat možnost výběru naspořených prostředků bez zdanění.
Důležité je také zmínit, že transformované fondy, které jsou součástí mnoha penzijních schémat, nemusí přinášet očekávané výnosy. Tím pádem se stává penzijní připojištění méně atraktivní možností pro zabezpečení v důchodu.
Penzijní připojištění vs. doplňkové penzijní spoření: v čem jsou nevýhody starého systému
Penzijní připojištění a doplňkové penzijní spoření se liší nejen ve svých principech, ale také v nevýhodách, které s sebou starý systém nese. Penzijní připojištění, které je založeno na transformovaných fondech, nabízí omezené možnosti investování a nižší výnosy ve srovnání s účastnickými fondy nového systému. Zatímco doplňkové penzijní spoření umožňuje flexibilnější investiční strategie a přestupy mezi různými produkty, penzijní připojištění často přináší problémy s nízkým zhodnocením a vysokými poplatky.
Další nevýhodou starého penzijního připojištění je garance výnosu, která může být v některých případech klamná, protože neodráží skutečnou inflaci a tržní situaci. Zdanění penzijního připojištění je rovněž nevýhodné, protože výnosy jsou zatíženy daní, což snižuje celkovou atraktivitu produktu. V případě výpovědi smlouvy můžete také čelit nepříjemným poplatkům a ztrátě části naspořených prostředků.
| Vlastnost | Penzijní připojištění | Doplňkové penzijní spoření |
|---|---|---|
| Možnost investování | Omezené, transformované fondy | Flexibilní, účastnické fondy |
| Výnosy | Nízké, s garancí | Potenciálně vyšší, variabilní |
| Přestup mezi produkty | Obtížnější, poplatky | Snadný, bez či nízké poplatky |
Vzhledem k těmto nevýhodám je důležité zvážit, zda se penzijní připojištění vyplatí, nebo zda byste neměli zvolit modernější alternativu. Pro více informací o penzijním připojištění doporučuji navštívit Finanční gramotnost.
Rizika a limity výnosů: Proč penzijní připojištění ztrácí na atraktivitě
Penzijní připojištění má několik rizik a limitů, které mohou negativně ovlivnit vaše dlouhodobé spoření. V posledních letech se zhodnocení fondů pohybovalo v rozmezí 1 – 2 % ročně, což je výrazně pod úrovní inflace, která v roce 2023 dosáhla 10 %. To znamená, že reálný výnos z penzijního připojištění je v současnosti negativní, což reálně proděláváte.
Mezi hlavní nevýhody patří:
- Nízké a stagnující zhodnocení — výnosy se často nedokáží vyrovnat inflaci.
- Nemožnost dosáhnout vyššího výnosu — staré penzijní připojištění nenabízí flexibilitu jako doplňkové penzijní spoření.
- Poplatky za správu — tyto poplatky snižují váš skutečný výnos, čímž dále zhoršují vaši situaci.
- Zdanění penzijního připojištění — po dosažení důchodového věku jsou výnosy zdaněny, což snižuje celkovou částku, kterou obdržíte.
Vzhledem k těmto faktorům je důležité zvážit, kolik můžete ztratit na penzijním připojištění a zda byste neměli zvážit výpověď smlouvy a přechod na výhodnější variantu, jako je doplňkové penzijní spoření. Jaké jsou limity a zápory penzijního připojištění je otázka, kterou byste si měli položit, zejména pokud plánujete dlouhodobě spořit na důchod.
Kdy a proč se penzijní připojištění nevyplatí: konkrétní situace
Penzijní připojištění může být v některých situacích nevýhodné. Zde jsou konkrétní případy, kdy se penzijní připojištění nevyplatí:
- Mladí lidé — Pokud jste v mladší věkové skupině a máte dlouhý horizont spoření, alternativa v podobě doplňkového penzijního spoření může nabídnout lepší zhodnocení. Staré penzijní připojištění často přichází s nízkým zhodnocením, což může být v dlouhém období nevýhodné.
- Malý zůstatek — Při nízké výši zůstatku na účtu se mohou poplatky za správu a zdanění penzijního připojištění stát nepřiměřeně vysokými v porovnání s výnosy. V takovém případě je lepší zvážit jiné alternativní produkty.
- Inflace — V obdobích vysoké inflace se penzijní připojištění může ukázat jako nevhodné, protože jeho zhodnocení nemusí držet krok s růstem cen. To znamená, že reálná hodnota naspořených prostředků klesá.
- Nevýhodné podmínky — Pokud smlouva obsahuje nevýhodné podmínky, jako jsou vysoké poplatky za správu nebo omezené možnosti výběru, může to být důvod pro zvážení výpovědi smlouvy a přechodu na modernější produkty.
- Zdanění penzijního připojištění — Je dobré brát v úvahu, že penzijní připojištění podléhá zdanění. V některých případech mohou být alternativní produkty výhodnější z hlediska daňových výhod.
Tip: Před rozhodnutím o penzijním připojištění si důkladně prostudujte všechny podmínky a zvažte případnou změnu na doplňkové penzijní spoření, které může být flexibilnější a výhodnější.
Možnosti ukončení a převodu penzijního připojištění
Penzijní připojištění můžete zrušit, převést nebo přejít na doplňkové penzijní spoření (DPS). Tento krok je často motivován nízkým zhodnocením a neuspokojivými podmínkami starého penzijního připojištění. Je důležité mít na paměti, že výpověď smlouvy může být spojena se sankcemi a poplatky, které se liší v závislosti na konkrétním fondu a době, po kterou jste smlouvu drželi.
Přechod na DPS má své výhody, jako je možnost flexibilnějšího zhodnocení a lepší podmínky pro výplatu prostředků. Nicméně, před jakýmkoliv rozhodnutím byste měli zvážit daňové dopady a případné zdanění penzijního připojištění. Lidé často ruší penzijní připojištění, protože se domnívají, že výhody nových produktů, jako je doplňkové penzijní spoření, převyšují nevýhody stávajícího systému.
Jak postupovat při zrušení nebo převodu penzijního připojištění:
- Zjistěte podmínky své smlouvy a případné sankce za předčasné ukončení.
- Upozorněte svůj penzijní fond na výpověď smlouvy.
- Vyplňte potřebné formuláře pro převod prostředků na DPS.
- Počkejte na potvrzení o zrušení nebo převodu a sledujte další postupy u nového fondu.
Daňové a jiné finanční nevýhody penzijního připojištění
Penzijní připojištění může mít několik daňových a finančních nevýhod, na které byste si měli dávat pozor. Pokud se rozhodnete pro předčasný výběr, musíte počítat se zdaněním výnosů, což může výrazně snížit konečnou částku, kterou obdržíte. Při jednorázové výplatě se na vás vztahují daňové limity, které stanovují, že částky nad 15 000 Kč jsou zdaněny 15 %.
Dalším faktorem jsou poplatky, které mohou snižovat vaše zhodnocení. Například u starého penzijního připojištění, které se zakládalo na transformovaných fondech, může být zhodnocení velmi nízké, a tudíž se nevyplatí v porovnání s doplňkovým penzijním spořením. Je také důležité pamatovat na limity daňových odpočtů, které v současnosti činí 24 000 Kč ročně.
Pokud se chcete vyhnout zdanění penzijního připojištění, je dobré si předem naplánovat strategii výběru a využít státní příspěvek, který může přispět k většímu zhodnocení vašich úspor. Věnování času prozkoumání těchto aspektů vám může ušetřit nemalé prostředky.
Chyby při rozhodování o penzijním připojištění: na co si dát pozor
Při rozhodování o penzijním připojištění se lidé často dopouštějí chyb, které mohou negativně ovlivnit jejich budoucnost. Je důležité si být vědom rizik a na co si dát pozor u penzijního připojištění. Mezi nejčastější chyby patří:
- Neinformovanost o výnosech — Mnoho lidí se nezajímá o to, jaké zhodnocení mohou očekávat a jaké jsou skutečné výnosy jednotlivých fondů, což může vést k nízkému zhodnocení jejich úspor.
- Slepá důvěra v garance — Časté je spoléhání se na garance, které mohou být klamné. Je důležité zhodnotit, zda jsou tyto garance udržitelné vzhledem k inflaci.
- Nevyužití lepších produktů — Někteří lidé se rozhodují pouze na základě tradičního penzijního připojištění, aniž by zvažovali alternativy, jako je doplňkové penzijní spoření nebo moderní transformované fondy, které mohou nabízet lepší podmínky.
- Nedostatečné srovnání produktů — Před uzavřením smlouvy je klíčové porovnat různé nabídky, aby se předešlo nevýhodným podmínkám a vysokým poplatkům.
- Zanedbání důchodového plánování — Bez důkladného plánování a předvídání budoucích potřeb může být důchodový příjem nedostatečný.
Je dobré mít na paměti, že penzijní připojištění – negativa, na která si dát pozor, mohou výrazně ovlivnit vaši finanční situaci v důchodu.
Časté dotazy k nevýhodám penzijního připojištění
Otázka: Jaký je aktuální výnos penzijního připojištění?
Průměrný výnos transformovaných fondů v roce 2023 byl kolem 1 %, což je méně než inflace. To znamená, že reálný výnos je pro klienty negativní, což je jedna z nevýhod penzijního připojištění.
Otázka: Mohu převést staré penzijní připojištění na doplňkové penzijní spoření?
Ano, převod je možný, ale pouze jednorázově a není vratný. Po převodu se klientovi nastaví nové podmínky doplňkového penzijního spoření, které mohou být výhodnější.
Otázka: Kdy dochází ke zdanění penzijního připojištění?
Zdanění nastává při předčasném výběru, kdy se sráží 15 % z výnosu a státních příspěvků. Dále dochází k zdanění při jednorázové výplatě, což může snížit konečnou částku.
Otázka: Vyplatí se dnes uzavírat nové penzijní připojištění?
Nové smlouvy již nejdou uzavřít, pouze doplňkové penzijní spoření. Penzijní připojištění je uzavřené pro nové klienty, což ukazuje na jeho zastaralost a nevýhodnost.
Otázka: Jaké jsou hlavní limity státního příspěvku u penzijního připojištění?
Státní příspěvek je maximálně 230 Kč měsíčně při vkladu 1000 Kč měsíčně. Vyšší částky nejsou bonifikovány, což omezuje potenciální výnosy pro klienty.